 KI-generierte Grafik.
Der Ausgangspunkt: Die Zinsen
Wenn die US-Notenbank den kurzfristigen Leitzins verändert, geht es um weit mehr als die Frage, wie teuer ein Kredit wird. Die Geldpolitik beeinflusst die Finanzierung von Unternehmen und Haushalten, die Attraktivität von Anleihen und die Bewertung von Aktien.
Steigende Zinsen verteuern grundsätzlich die Finanzierung. Unternehmen müssen für neue Kredite mehr bezahlen und können dadurch anstehende Investitionen verzögern oder reduzieren. Auch private Haushalte werden bei größeren Finanzierungen vorsichtiger. Gleichzeitig werden vergleichsweise sichere verzinsliche Anlagen wie beispielsweise Staats- und Unternehmensanleihen aufgrund der höheren jährlichen Verzinsung für Investoren attraktiver.
Die Auswirkungen treten allerdings nicht sofort ein. Bestehende Kredite und langfristige Finanzierungen sorgen dafür, dass sich Veränderungen des Zinsniveaus häufig erst mit zeitlicher Verzögerung in der Wirtschaft bemerkbar machen.
Wie Zinsen den Aktienmarkt beeinflussen
Für den Aktienmarkt entstehen durch steigende Zinsen mehrere Folgeeffekte. Wenn US-Staatsanleihen eine höhere Rendite bieten, erhalten Anleger einen vergleichsweise sicheren laufenden Ertrag. Aktien müssen deshalb attraktiv genug bewertet sein, um das zusätzliche Risiko gegenüber einer Staatsanleihe auszugleichen.
Gleichzeitig werden zukünftige Unternehmensgewinne bei einem höheren Zinsniveau mit einem höheren Zinssatz diskontiert. Vereinfacht gesagt: Je höher der Zinssatz, desto geringer ist der heutige Wert zukünftiger Gewinne (Discounted-Cashflow-Methode).
Steigende Zinsen bedeuten deshalb nicht automatisch fallende Aktienkurse. Unternehmensgewinne, Wirtschaftswachstum und Erwartungen spielen ebenfalls eine wichtige Rolle. Der Zins ist jedoch ein zentraler externer Faktor für die Bewertung von Vermögenswerten.
Der besondere Faktor USA: Aktien sind Teil des Haushaltsvermögens
Genau hier wird der US-Aktienmarkt besonders interessant. US-Haushalte besitzen in erheblichem Umfang Aktien – direkt, über Investmentfonds und ETFs oder beispielsweise über die betriebliche Altersvorsorge.
Steigende Aktienkurse bedeuten deshalb für viele Haushalte gleichzeitig steigendes finanzielles Gesamtvermögen. Fällt der Aktienmarkt, kann sich dieser Effekt entsprechend umkehren.
Die Federal Reserve bezeichnet diesen Zusammenhang als Vermögenseffekt. Ein höheres Vermögen kann das finanzielle Sicherheitsgefühl verbessern und dadurch die Bereitschaft zum Konsum unterstützen.
„Der Aktienmarkt ist nicht nur ein Spiegel der Wirtschaft. Er kann über das Vermögen der Haushalte selbst wieder auf die Wirtschaft zurückwirken.“
Vom Aktienmarkt zum Konsum: Der Vermögenseffekt
Die folgende Grafik zeigt den entscheidenden Zusammenhang. Steigende Aktienkurse können das Vermögen der Haushalte erhöhen. Ein höheres Vermögen kann wiederum die Konsumbereitschaft unterstützen.
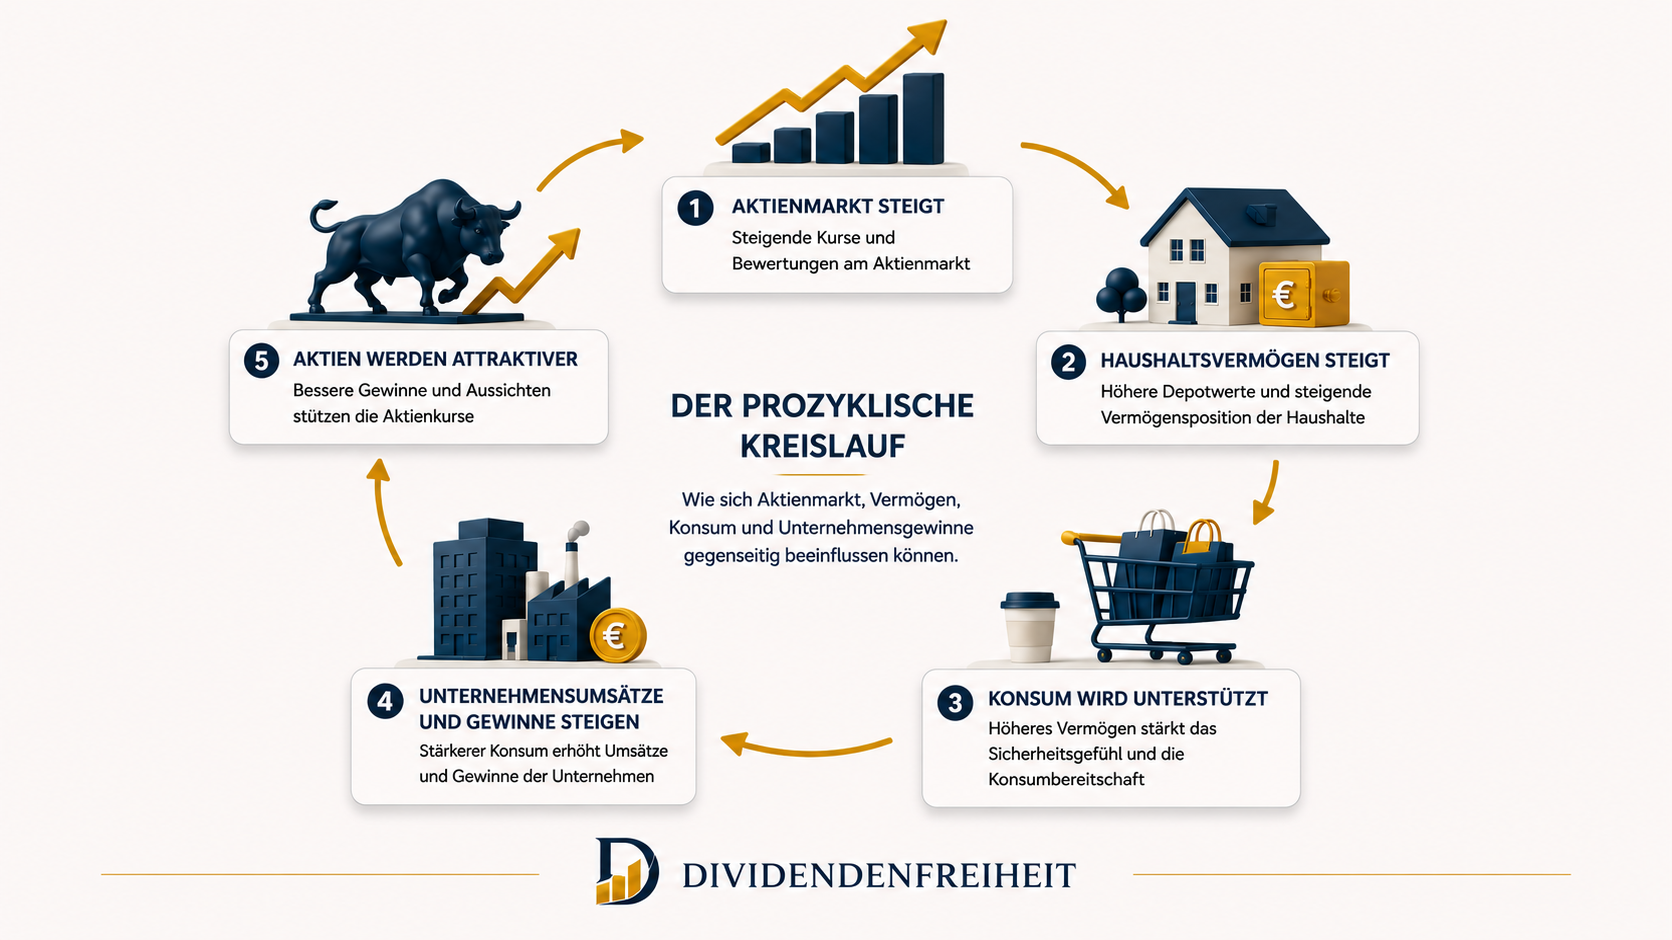 KI-generierte Grafik.
Ein stärkerer Konsum führt zu höheren Umsätzen bei Unternehmen und kann damit deren Gewinne unterstützen. Diese steigenden Gewinne können wiederum höhere Aktienbewertungen rechtfertigen.
Dadurch entsteht ein grundsätzlich prozyklischer Kreislauf. In einer wirtschaftlich starken Phase können sich Aktienmarkt, Vermögen, Konsum und Unternehmensgewinne gegenseitig verstärken. Bei fallenden Aktienkursen kann der Effekt entsprechend in die andere Richtung wirken.
Dabei handelt es sich selbstverständlich nicht um einen Automatismus. Einkommen, Beschäftigung, Inflation, Verschuldung und Verbrauchervertrauen beeinflussen das Konsumverhalten ebenfalls.
Dividendenaktien konkurrieren mit Staatsanleihen
Für Dividendeninvestoren wird dieser Zusammenhang besonders interessant. Eine Dividendenaktie bietet einen laufenden Ertrag, ist aber gleichzeitig mit dem Risiko eines schwankenden Aktienkurses und eines möglicherweise rückläufigen Unternehmensgewinns verbunden.
Eine US-Staatsanleihe bietet dagegen einen vergleichsweise sicheren Zins. Je höher deren Rendite steigt, desto attraktiver wird sie für Anleger, die weniger Risiko eingehen möchten.
Steigt beispielsweise die Rendite einer Staatsanleihe deutlich, muss eine Dividendenaktie entsprechend attraktiv bewertet sein, damit das zusätzliche Risiko ausreichend vergütet wird. Das höhere Zinsniveau kann dadurch zu einem Bewertungsdruck auf Dividendenaktien führen.
Für Anleger entsteht damit ein Wettbewerb zwischen laufendem Dividendeneinkommen und dem vergleichsweise sicheren Zinsertrag einer Staatsanleihe.
„Je höher der sichere Zins, desto attraktiver muss eine Aktie bewertet sein, um ihr zusätzliches Risiko zu rechtfertigen.“
Warum niedrigere Kurse interessant werden können
Genau hier entsteht eine interessante Perspektive für langfristige Dividendeninvestoren. Wenn der Bewertungsdruck zu niedrigeren Aktienkursen führt, kann bei gleichbleibender Dividende die Dividendenrendite steigen.
Bleibt die Dividende beispielsweise bei 4 Euro pro Aktie, während der Aktienkurs von 100 auf 80 Euro fällt, steigt die Dividendenrendite von 4 auf 5 Prozent.
- 100 Euro Aktienkurs → 4 Euro Dividende → 4 % Rendite
- 80 Euro Aktienkurs → 4 Euro Dividende → 5 % Rendite
- Der niedrigere Kurs kann dadurch eine höhere laufende Rendite ermöglichen.
Eine hohe Dividendenrendite allein ist allerdings kein Kaufsignal. Ein Kursrückgang kann schließlich auch darauf hindeuten, dass Gewinne oder die zukünftige Dividendenfähigkeit eines Unternehmens gefährdet sind.
Genau deshalb bleibt die fundamentale Analyse entscheidend. Die Frage lautet nicht nur, wie hoch die Dividendenrendite ist, sondern ob das Unternehmen seine Dividende langfristig erwirtschaften und idealerweise weiter steigern kann.
Der Finanzsektor als möglicher Gegenpol
Hohe Zinsen haben allerdings nicht ausschließlich negative Auswirkungen. Ein interessanter Gegenpol kann in diesem Fall der Finanzsektor sein.
Banken und BDCs können grundsätzlich von einem höheren Zinsniveau profitieren, weil sie Kredite und andere zinstragende Vermögenswerte zu höheren Zinssätzen vergeben können. Entscheidend ist dabei unter anderem die Differenz zwischen Zinserträgen und Finanzierungskosten.
Die sogenannte Net Interest Margin kann in einem steigenden Zinsumfeld zunächst profitieren. Dieser Zusammenhang ist allerdings keineswegs garantiert. Steigende Zinsen können gleichzeitig Finanzierungskosten erhöhen und langfristig zu höheren Kreditausfällen führen.
Der Finanzsektor ist deshalb kein perfekter Schutz gegen hohe Zinsen. Er kann jedoch einen interessanten Gegenpol zu Unternehmen darstellen, die stärker unter einem schwächeren Konsum oder höheren Finanzierungskosten leiden – beispielsweise aus dem Konsum-, Industrie- oder Immobiliensektor.
Was bedeutet das für mein Dividendenportfolio?
Für mich stellt sich deshalb nicht die Frage, ob die Zinsen in den kommenden Monaten steigen oder fallen werden. Viel wichtiger ist die Frage, wie robust ein Unternehmen und letztendlich das gesamte Depot gegenüber unterschiedlichen wirtschaftlichen Rahmenbedingungen aufgestellt sind.
Ein langfristig ausgerichtetes Dividendenportfolio sollte daher Unternehmen aus unterschiedlichen Branchen miteinander kombinieren.
- defensive Konsumunternehmen
- Gesundheitsunternehmen
- Versorger
- Energieunternehmen
- Industrieunternehmen
- Finanzunternehmen
- Technologieunternehmen
Nicht jede Aktie muss in jeder Phase gut laufen. Entscheidend ist vielmehr, dass unterschiedliche Geschäftsmodelle von verschiedenen wirtschaftlichen Phasen ungleichmäßig beeinflusst werden.
Mein persönliches Fazit
Der Zusammenhang zwischen Zinsen, Aktienmarkt und Konsum zeigt, wie eng Finanzmärkte und reale Wirtschaft miteinander verbunden sind. Gerade in den USA kann der hohe Aktienbesitz der Privathaushalte diesen Zusammenhang zusätzlich verstärken.
Für Dividendeninvestoren ist besonders die Konkurrenz zwischen Dividendenaktien und sicheren Staatsanleihen interessant. Steigende Anleiherenditen können die Bewertung von Dividendenaktien unter Druck setzen. Genau dieser Bewertungsdruck kann jedoch zu höheren Dividendenrenditen und damit zu attraktiveren Einstiegsmöglichkeiten führen.
Für meine Investmententscheidungen bedeutet das: Ich versuche nicht, die nächste Zinsentscheidung der US-Zentralbank vorherzusagen. Viel wichtiger sind für mich die Qualität eines Unternehmens, seine Fähigkeit zur Generierung von Cashflows und die langfristige Nachhaltigkeit seiner Dividende.
Denn langfristiges Investieren bedeutet nicht, jede wirtschaftliche Phase perfekt vorherzusagen. Es bedeutet, ein Portfolio aufzubauen, das unterschiedliche Zins- und Konjunkturphasen aushalten kann und gleichzeitig die Chancen nutzt, die sich aus attraktiveren Bewertungen ergeben.
„Nicht jede Aktie muss durch jede Marktphase hindurch steigen. Entscheidend ist ein langfristig robustes Gesamtportfolio mit nachhaltig steigenden Cashflows.“
Quellen
- Federal Reserve – Monetary Policy: What Are Its Goals? How Does It Work?
- Federal Reserve – Financial Accounts of the United States (Z.1)
- Federal Reserve – Does Stock Market Wealth Matter for Consumption?
- Federal Reserve – The Effect of the Federal Reserve on the Stock Market
- FDIC – The Historic Relationship Between Bank Net Interest Margins and Short-Term Interest Rates